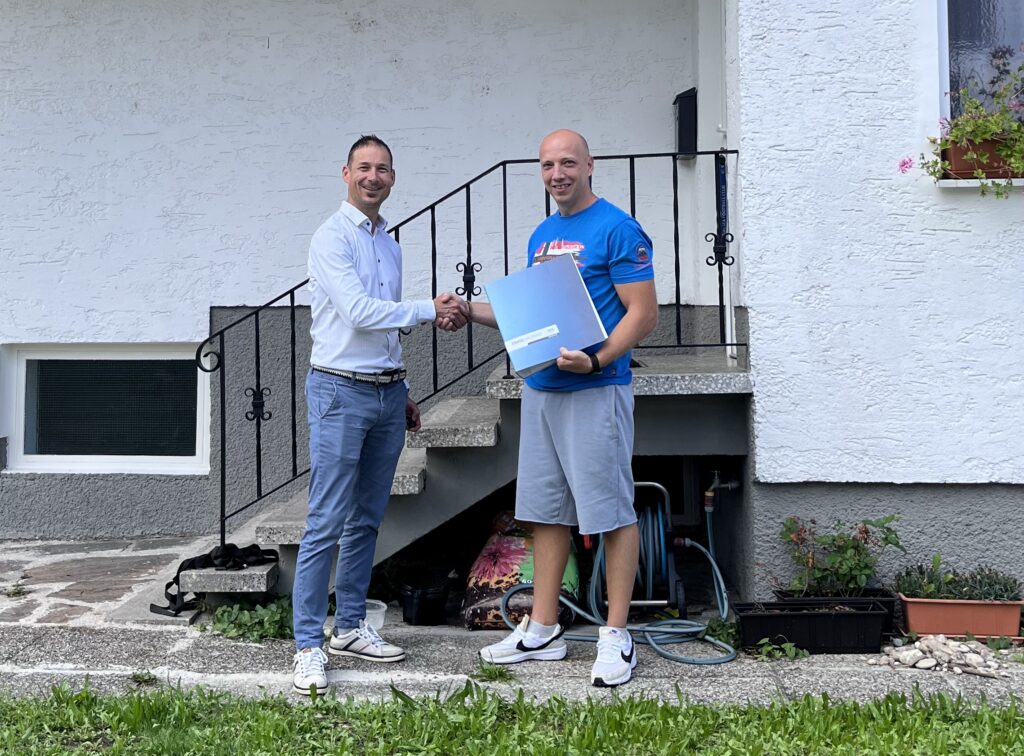
Ismerd meg, hogyan lett az álomból saját otthon.
Gáborék áprilisban kerestek meg, amikor már nemcsak megtalálták a számukra megfelelő házat, hanem az eladóval a vételárban is megegyeztek.
Sokan azt gondolják, hogy ilyenkor már túl vannak a nehezén. A finanszírozás szempontjából azonban ekkor kezdődik csak igazán az izgalmas rész.
Egy ingatlanra kétféleképpen tehetünk ajánlatot: feltétellel vagy feltétel nélkül.
Az első beszélgetés során mindenkit – így Gáborékat is – óva intek attól, hogy amíg nincs konkrét banki finanszírozási ígéret, feltétel nélküli ajánlatot tegyen.
Ők azonban annyira biztosak voltak a dolgukban, hogy végül mégis aláírták.
Amikor az eladó siet, a finanszírozásnak is fel kell gyorsulnia
Az eladónak sürgős volt az értékesítés, ezért kissé felborult a szokásos menetrend.
Már az ügyvéddel is időpontot egyeztetett, miközben a finanszírozási kérelmek még el sem indultak.
Ilyenkor különösen fontos az előszűrés és az, hogy mindenki tisztában legyen azzal, hol tart a folyamat.
Az előszűrés során sok mindenre választ kaphatunk, elsősorban arra, hogy a vásárlók pénzügyi helyzete alapján várhatóan finanszírozható-e a projekt.
Egy dolgot azonban mindig fontos szem előtt tartani: a végső döntést a bank hozza meg.
Nemcsak az ügyfelet, az ingatlant is vizsgálja a bank
A bank számára nemcsak az ügyfél fizetőképessége fontos, hanem legalább ennyire lényeges a finanszírozandó ingatlan értéke is.
A jelzáloghitel és az ingatlan becsült értékének aránya a bank kockázatának egyik fontos tényezője.
Gáborék esetében ezért volt néhány izgalmas pillanat a folyamat során. 😅
Volt olyan pont is, amikor az eladót egy kicsit le kellett hűteni, hogy legyen elegendő idő a szükséges banki lépések korrekt végigvitelére.
Végül azonban minden a tervek szerint alakult, és valóra vált a saját ingatlan.
A történet vége: az álomból saját otthon lett
🏡 A finanszírozás összeállt.
✍️ A szerződés létrejött.
🔑 Gáboréké lett a saját otthonuk.
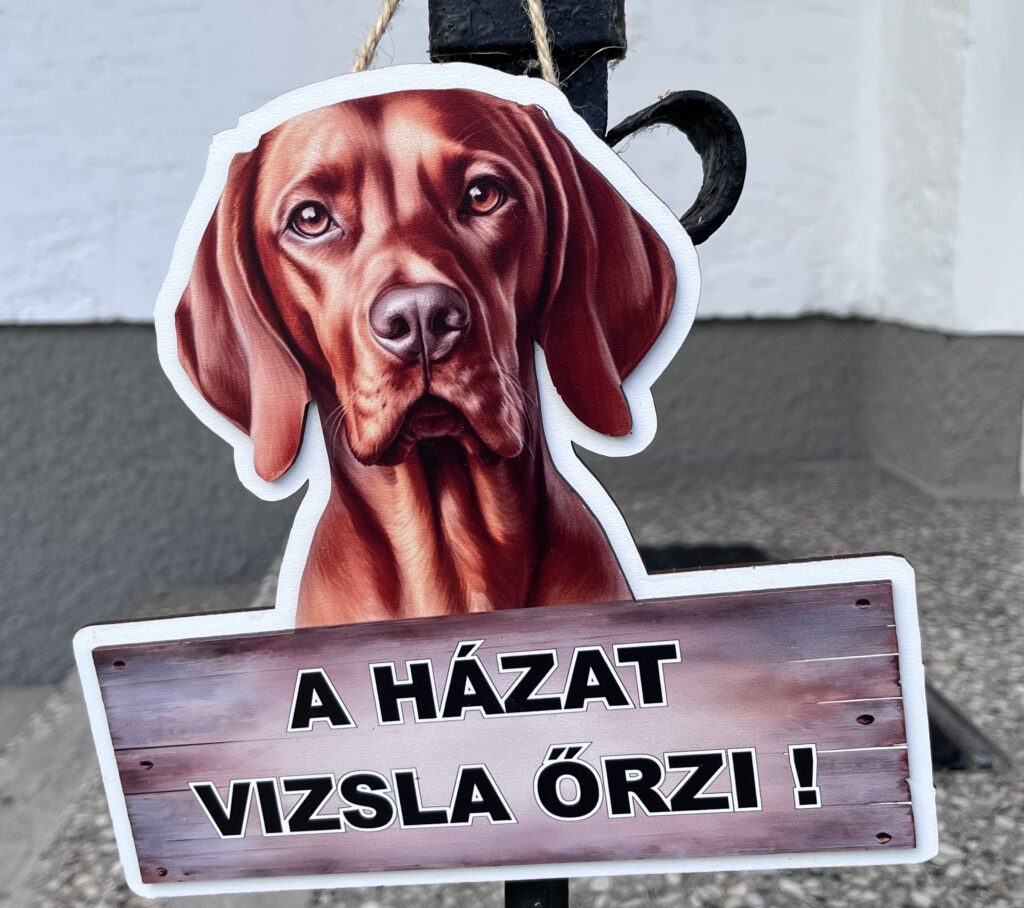
Mostantól teljes biztonságban élhetnek, a család és a ház biztonságáról pedig egy házőrző véreb is gondoskodik. 🐕😄
Egy sikeres ingatlanvásárlás története
Kedves Gabriella és Gábor! Sok boldogságot kívánok a csodás új otthonotokhoz! ❤️
Örülök, hogy részese lehettem annak, hogy végül az álomból saját otthon lett.
Te is saját otthont szeretnél Ausztriában?
Szeretnél ingatlant vásárolni Ausztriában, de nem tudod, hogyan oldható meg a finanszírozás?
Töltsd ki a rövid űrlapot, és egy ingyenes, kötelezettségmentes konzultáció során átbeszéljük a lehetőségeidet.
Gyakori kérdések az ausztriai ingatlanvásárlásról
Miért fontos az előszűrés egy ingatlanvásárlás előtt?
Az előszűrés során képet kaphatunk arról, hogy a vásárlók pénzügyi helyzete alapján várhatóan finanszírozható-e a tervezett projekt. A végső döntést azonban minden esetben a bank hozza meg.
Miért fontos az ingatlan becsült értéke?
A bank számára nemcsak az ügyfél fizetőképessége fontos, hanem a finanszírozandó ingatlan értéke is. A jelzáloghitel és az ingatlan becsült értékének aránya a bank kockázatának egyik fontos tényezője.
Érdemes-e feltétel nélküli ajánlatot tenni, ha még nincs banki finanszírozási ígéret?
Finanszírozás esetén érdemes óvatosan eljárni, ha még nincs konkrét banki finanszírozási ígéret. Gáborék története is jól mutatja, hogy ilyenkor különösen fontos a finanszírozási folyamat gyors és pontos koordinációja.
Lehetséges-e szoros határidő mellett lebonyolítani egy ingatlanvásárlást?
A történetük alapján igen, de ehhez fontos az előzetes pénzügyi felmérés, a szükséges dokumentumok gyors rendelkezésre bocsátása és a banki folyamatok megfelelő koordinációja.